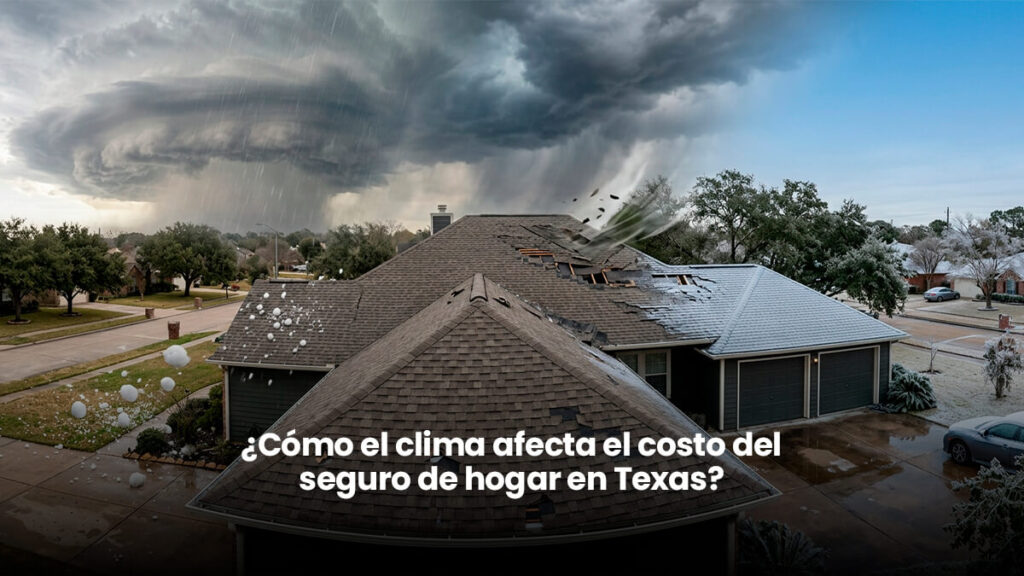
El clima extremo en Texas —que abarca desde tormentas tropicales y huracanes en la Costa del Golfo hasta granizadas intensas y heladas históricas— ha posicionado a Texas como uno de los estados más costosos para asegurar una vivienda. Las primas promedio oscilan entre $3,800 y $4,900 anuales para una casa de $300,000, superando el promedio nacional en un 60% a 90%. El costo final depende directamente del código postal, la antigüedad del techo, la cercanía a zonas inundables y la estructura de deducibles por viento y granizo.
Hola, soy Aida Villalobos, tu Realtor de confianza en Houston, Texas. A diario acompaño a compradores e inversionistas a encontrar la propiedad ideal en nuestra metrópoli. Sin embargo, en el mercado inmobiliario actual, evaluar únicamente el precio de venta y la tasa hipotecaria es un error frecuente: el costo del seguro de hogar se ha convertido en un factor determinante en la capacidad de pago y en la aprobación del préstamo.
¿Por qué el clima de Texas incrementa las primas de seguro?
Texas encabeza de forma recurrente las estadísticas nacionales por desastres climáticos con pérdidas multimillonarias. Las aseguradoras calculan sus tarifas basándose en el costo de reemplazo (materiales y mano de obra local) y la frecuencia de eventos catastróficos.
Huracanes y tormentas tropicales en la Costa del Golfo: Houston y el condado de Harris están expuestos a vientos severos y marejadas ciclónicas. El Centro Nacional de Huracanes (NOAA NHC) monitorea permanentemente estos sistemas que impactan la infraestructura regional.
Granizadas de alta intensidad: Texas lidera el país en reclamos por daños por granizo. Las piedras de granizo deterioran cubiertas y techos en cuestión de minutos, forzando a las aseguradoras a exigir deducibles porcentuales elevados.
Heladas atípicas e imprevistas: Eventos como la tormenta invernal Uri demostraron que los congelamientos masivos generan rotura de tuberías e inundaciones internas en miles de hogares simultáneamente, costando miles de millones a la industria.
Vientos en línea recta (Derecho): Fenómenos de vientos severos que afectan estructuras urbanas y derriban tendidos eléctricos, incrementando los reclamos acumulados.
Comparativa de Riesgos Climáticos y Coberturas en Texas
| Evento Climático | Impacto Inmobiliario en Houston | Tipo de Cobertura Requerida | Deducible o Requisito Habitual |
| Viento y Granizo | Daños estructurales en techos, ventanas y fachadas. | Póliza Estándar (HO-3) o TWIA en zonas costeras. | Deducible porcentual del 1% al 5% del valor de la vivienda. |
| Huracanes e Inundaciones | Inundación por desbordamiento de bayous o lluvias intensas. | Póliza de Inundación Independiente (FEMA / NFIP). | Deducible fijo separado ($1,000 – $5,000+). |
| Heladas / Conjelamiento | Ruptura de tuberías e inundación de interiores. | Póliza Estándar de Propietario (HO-3). | Deducible general de la póliza (All Perils). |
4 Factores Clave que Determinan tu Prima de Seguro en Houston
Antigüedad y material del techo: Un techo de más de 10 a 15 años incrementa sustancialmente el costo de la prima o puede limitar la cobertura a valor actual en efectivo (ACV) en lugar de costo de reemplazo total.
Estructura del deducible de viento/granizo: A diferencia de otros estados con deducibles fijos en dólares, en Texas el deducible por viento y granizo suele ser un porcentaje (1%, 2% o 5%) del valor asegurado de la estructura. Si tu casa está asegurada en $400,000, un deducible del 2% significa que pagarás $8,000 de tu bolsillo antes de que el seguro responda.
Póliza de inundación obligatoria u opcional: La póliza estándar de hogar NO cubre inundaciones por lluvias o desbordamientos. En Houston, incluso propiedades fuera de las zonas de alto riesgo de 100 años deben considerar esta cobertura.
Regulaciones del Texas Department of Insurance (TDI): El TDI regula el mercado estatal. Las aseguradoras ajustan sus tarifas mediante presentaciones ante el TDI basadas en el costo global del reaseguro internacional.
Pasos para Proteger tu Presupuesto al Comprar Casa en Houston
Paso 1: Solicitar el historial de reclamos (Informe CLUE). Revisa los reclamos por clima de los últimos 5 años en la propiedad antes de retirar las contingencias del contrato.
Paso 2: Inspeccionar minuciosamente el sistema de techado. Exige una evaluación técnica del techo para verificar que no requiera reemplazo inmediato.
Paso 3: Obtener cotizaciones tempranas de seguro. Solicita presupuestos de seguro durante tu período de opción (Option Period) para asegurarte de que la prima encaje en tu relación deuda-ingreso (DTI).
Paso 4: Aprovechar descuentos por mitigación. Instala barreras térmicas, ventanas de impacto, sensores de fuga de agua y monitoreo de seguridad.
Paso 5: Consultar la información oficial del mercado. Infórmate mediante el Insurance Information Institute sobre las mejores prácticas de mitigación de riesgos.
Preguntas Frecuentes (Q&A)
¿El seguro de hogar estándar en Texas cubre daños por inundación?
No. Las pólizas estándar de propietario (HO-3) excluyen expresamente los daños causados por agua proveniente del exterior (lluvias extremas, desbordamiento de ríos o bayous). Para estar protegido en Houston, debes contratar una póliza de inundación separada a través del programa federal NFIP de FEMA o con aseguradoras privadas.
¿Cómo afecta la edad del techo el costo del seguro?
Las aseguradoras en Texas penalizan severamente los techos con más de 10-15 años de antigüedad. Techos viejos pueden generar recargos sustanciales en la prima o hacer que la compañía solo ofrezca cobertura por “Valor Actual en Efectivo” (ACV), reduciendo el pago en caso de reclamo.
¿Qué es el deducible por viento y granizo y cómo se calcula?
Es un deducible independiente aplicado específicamente a daños causados por tormentas, vientos o granizo. Se calcula como un porcentaje del límite de cobertura de la vivienda (Dwelling Coverage). Por ejemplo, un 2% de deducible en una casa asegurada por $350,000 equivale a $7,000 de deducible.
¿Por qué las tarifas de seguro han aumentado tanto en Texas recientemente?
El incremento se debe a la combinación de una mayor frecuencia de eventos climáticos multimillonarios, el aumento en los costos de construcción y repuestos, y el alza mundial en los precios del reaseguro que compran las aseguradoras para proteger su solvencia.
Conclusión
Entender la intersección entre el clima de Texas y los costos de seguro te da una ventaja estratégica enorme al negociar tu próxima propiedad. Si buscas comprar, vender o invertir en el área metropolitana de Houston con una asesoría integral que proteja tu patrimonio de principio a fin, contáctame directamente. ¡Hagamos juntos una inversión inteligente y segura!
Aida Villalobos | Real Estate Broker
📞(346) 955-1049 / @realtor.aidavillalobos